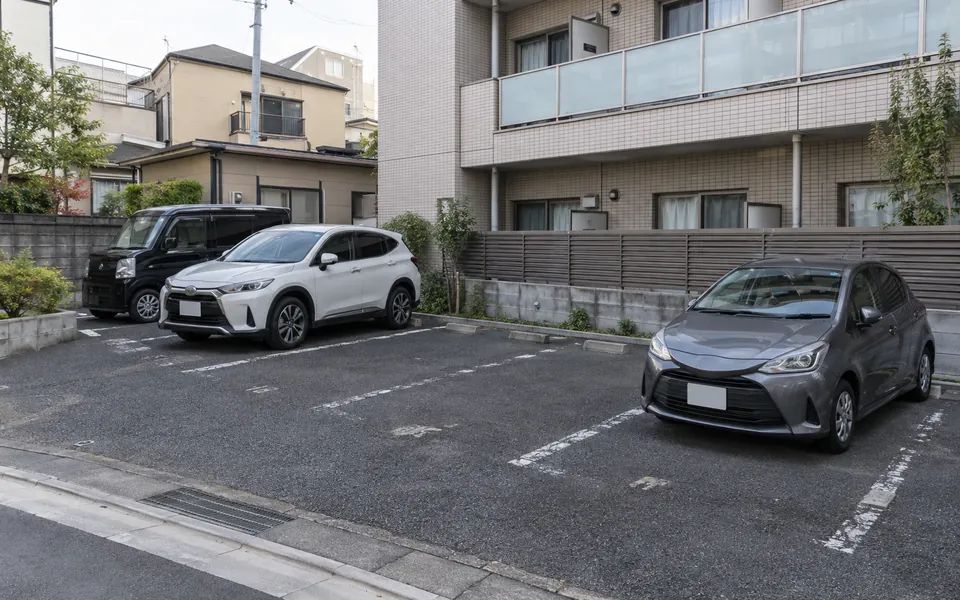
建物の入居者以外へ貸している区画や、家賃と一緒に集金する区画。駐車場の契約と入金の整理で、収入の抜けを確かめます。
改訂内容:税込・税抜と消費税区分の確認、住宅附属駐車場の例外を補足しました。
区画番号と契約を対応させる
現地の区画図、契約書、管理会社の一覧を照合します。物理的には使われていても契約の一覧にない区画や、契約終了後も名義の残る区画がないかを確認します。車両や契約者の情報は、業務上必要な範囲で管理します。
家賃に含まれる分を二重計上しない
部屋の家賃と駐車場代をまとめて請求している場合は、収入の内訳を確認します。家賃一覧の合計に含まれた金額を、駐車場収入としてもう一度足さないようにします。請求、入金、帳簿で同じ数字を追える表にすることが大切です。 請求・入金・帳簿を比べる際は、税込・税抜の基準と消費税区分も揃えます。住宅に付随する駐車場は一定の条件で非課税となるため、一律に課税とせず、下記の国税庁資料と契約内容を確認します。
契約期間と空き区画を分ける
建物の賃貸借とは別に解約できる契約か、部屋に付随する契約かを確認します。空き区画、無償利用、募集停止中の区画も区別します。すべての区画数に同じ月額を掛けた金額は、実際の契約収入とは一致しないことがあります。
維持費と利用条件を合わせて見る
舗装、照明、機械設備などの費用や点検の契約があれば整理します。将来も同じ収入が続くと決めつけず、契約の条件と現況を買い手へ伝えます。用途や権利関係に疑問がある場合は、資料を持って専門家へ確認しましょう。
参考資料
- 国税庁 No.6226「住宅の貸付け」(外部サイト)該当箇所:非課税となる範囲(住宅に付随する駐車場)確認日: